


Налоговая присылает требование. В тексте - жесткие формулировки: «заведомо подложные счета-фактуры», «участие в площадке», «в отношении организатора возбуждено уголовное дело», схемные вычеты НДС, разрывы по НДС. Предлагают сдать уточненные декларации и убрать расходы по налогу на прибыль и вычеты по НДС.
Паниковать не нужно. Наши эксперты: Ольга Ковредова и Анна Нестерович. Ольга имеет опыт работы в налоговой инспекции по крупнейшим налогоплательщикам, проводила проверки юридических лиц. Анна работала в ИФНС по Санкт-Петербургу, специализировалась на выездных проверках физических лиц и индивидуальных предпринимателей.
Шаг 1. Поймите, что от вас хотят
Налоговая не утверждает, что вы преступник, что вы виноваты по закону. Она указывает на риск, что в цепочке выявлен подозрительный контрагент, ваш контрагент попал в «площадку». И раз контрагент в списке, налоговая ставит под сомнение всю сделку, а вместе с тем вычет по НДС и расходы по прибыли.
Ваша задача - доказать: сделка была реальной, вы действовали добросовестно.
Шаг 2. Проверьте реальность сделки
Что собрать:
- Транспортные накладные с подписями и печатями
- Пропуска на склад или объект
- Акты выполненных работ
- Платежные документы
- Переписку с контрагентом
- Фото и видео
Шаг 3. Проверьте должную осмотрительность
Что собрать:
- Выписки из ЕГРЮЛ
- Проверку по базам налоговой
- Деловую переписку до сделки
- Контакты сотрудников контрагента
Важно: Налоговые инспекции смотрят на дату проведения проверки. Проверка после сделки - не осмотрительность.
Шаг 4. Проверьте источник вычета
- Условия вычета по НДС - статьи 171–172 НК РФ:
- НДС уплачен
- Счет-фактура или УПД оформлены верно
- Товар использован в облагаемой НДС деятельности
Шаг 5. Соберите ответ в ИИ-помощнике
Собрать структуру ответа вручную - это день работы: нормы, разъяснения Минфина и ФНС, судебная практика, контрдоводы. Сегодня у бухгалтера есть ИИ-помощник КонсультантПлюс - персональный ассистент, который снимает рутину. Вы вставляете требование в Глубокий поиск - и получаете готовый каркас ответа: анализ документа, нормы, практику, прогноз рисков и контрдоводы. Каждый вывод - со ссылкой на первоисточник.
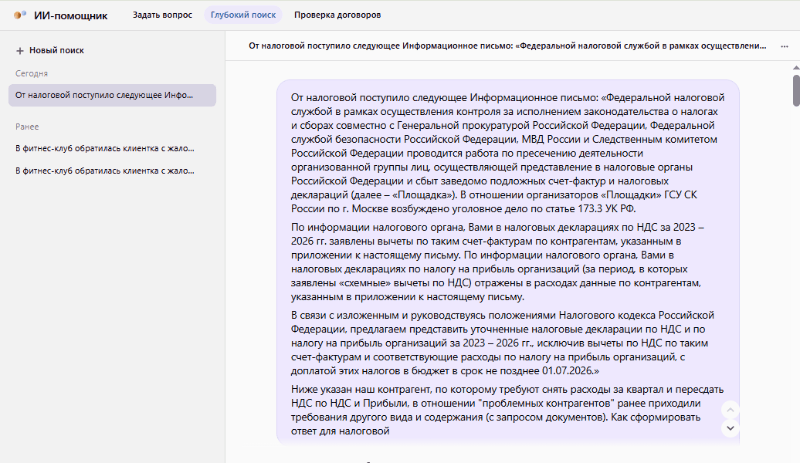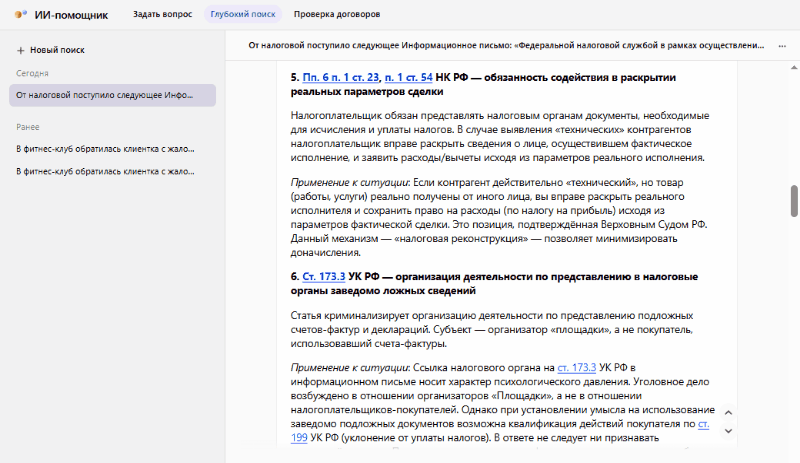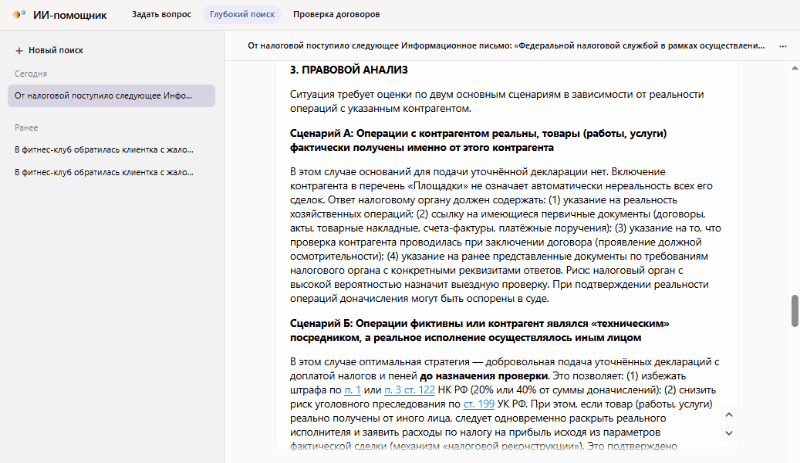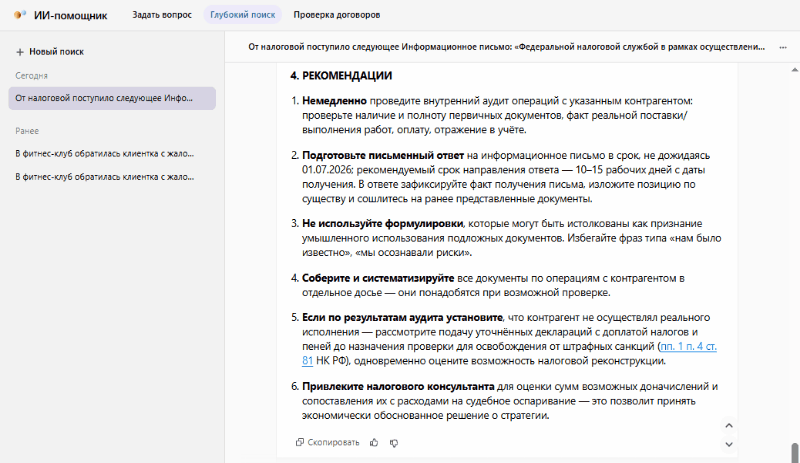
Структура ответа:
- Источник вычета сформирован.
- Сделка реальна.
- Осмотрительность проявлена.
- Умысла не было.
Что будет, если проигнорировать
Штраф по статье 129.1 НК РФ - 5 000 рублей. Повторно в течение года - 20 000 рублей, если не ответить на требование.
Дальше - вызов в налоговую. За неявку еще один штраф - 2 000–4 000 рублей.
Также есть риск включения в кандидаты на выездную налоговую проверку.
